
Des taux souverains sous pression durable
Depuis notre lettre d’août, la tension sur les taux souverains ne s’est pas relâchée. Le Bund à 10 ans évolue autour de 3,4 %, et l’OAT 10ans a gagné près de 140 points de base depuis le début de l’année. Les anticipations de baisse des taux directeurs ont laissé place à des anticipations de resserrement monétaire en zone euro. (source : Bloomberg au 29/10/2026)
Les moteurs de ce mouvement sont connus, et aucun ne semble près de s’éteindre :
- L’inflation énergétique importée : le Brent se maintient au-delà de 100 dollars, en hausse d’environ 80 % depuis janvier
- La dérive des finances publiques, dont la France offre l’illustration la plus visible : la prime de risque sur la signature française s’est de nouveau tendue début octobre, sur fond d’incertitudes budgétaires
- Des besoins de financement massifs, liés au réarmement et aux investissements des grands groupes technologiques dans l’intelligence artificielle, qui concurrencent les États sur le marché obligataire
Nous ne voyons pas ces facteurs se dissiper à court terme. La visibilité restera faible et le niveau des taux souverains structurellement élevé : il faut désormais composer avec ce régime plutôt qu’en attendre la fin.
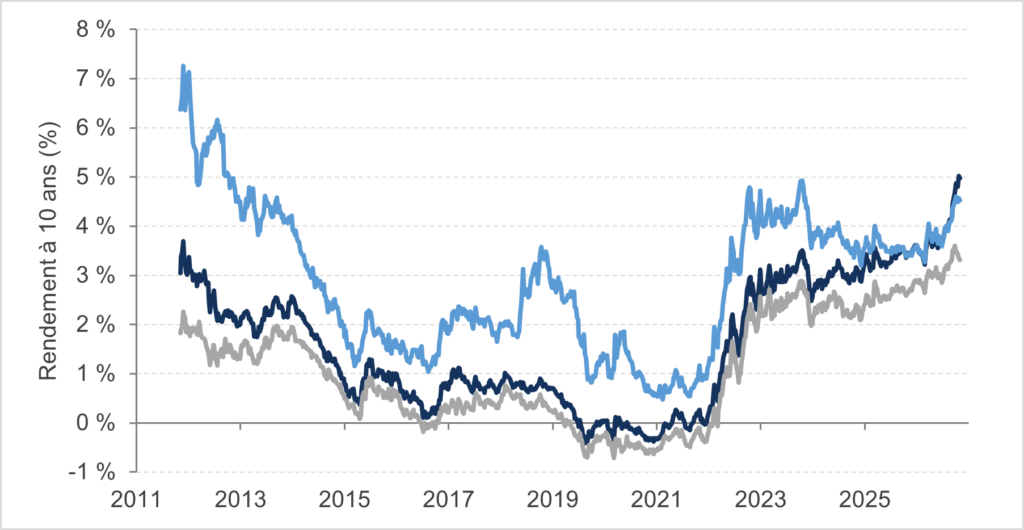
━━ OAT 10 ans ━━ BTP 10 ans ━━ Bund 10 ans
Graphique : rendements du Bund, de l’OAT et du BTP à 10 ans
Source : Bloomberg au 29 octobre 2026
Le crédit d’entreprise : la discipline face à la dérive
C’est le paradoxe de cette fin d’année : pendant que les finances publiques se dégradent, les bilans des émetteurs européens du haut rendement restent solides. Leur levier médian s’établit autour de 4,4 fois l’EBITDA, loin du pic de près de 7 fois atteint en 2020, et leur couverture des frais financiers demeure supérieure à sa moyenne historique. (Sources : Bloomberg, FactSet, données au 2e trimestre 2026)
Cette solidité n’est pas un hasard. Elle traduit une gestion prudente que nous observons dossier après dossier :
- Des refinancements anticipés et un allongement des maturités, qui repoussent le mur de refinancement
- Une priorité donnée à la génération de trésorerie : investissements recalibrés, cessions d’actifs, distributions aux actionnaires contenues
- Une dette qui se renchérit lentement : à coupon fixe et à échéances étalées, le coût moyen de la dette ne suit la hausse des taux qu’au rythme des refinancements
Le haut du panier en tire un avantage décisif. Les émetteurs notés BB− ou mieux n’ont qu’environ un tiers de leur dette à rembourser d’ici trois ans, contre plus de la moitié pour les émetteurs notés CCC. La hausse des taux, pénalisante pour les profils fragiles, reste ainsi soutenable pour les entreprises les mieux gérées.
Une dispersion qui commande la sélection
La solidité d’ensemble ne signifie pas l’uniformité : l’écartement des primes de risque se concentre sur le bas de l’échelle de notation. Le spread du haut rendement européen s’établit autour de 360 points de base (spread contre emprunts d’États), en hausse de plus de 80 points depuis janvier, mais cette moyenne recouvre des trajectoires très différentes.
| Notation | Spread (pb) | Variation depuis janvier (pb) |
| BB | 235 | +58 |
| B | 474 | +112 |
| CCC | 1817 | +488 |
Sources : ICE, Bloomberg, données au 29 octobre 2026
Rating fournis à titre informatif, susceptible d’évoluer et ne constitue ni une garantie de qualité ou de solvabilité.
Le marché sanctionne désormais sans délai les profils les plus endettés et les plus exposés au refinancement, y compris sur le marché primaire, où plusieurs émissions récentes se sont nettement écartées dans les jours suivant leur règlement. Comme nous l’écrivions en août, le crédit se pilote dossier par dossier, non plus par le bêta : c’est la sélection qui fait la différence entre portage et déconvenue.
Maturité finie et crédit de qualité : l’association naturelle
Le rendement du haut rendement européen avoisine 6,9%, soit environ 4,8 % une fois déduites les anticipations d’inflation de long terme. Les primes de risque ne sont pas extrêmes au regard de leur historique ; c’est leur addition à des taux sans risque redevenus rémunérateurs qui porte le rendement à ce niveau. Dans un régime où la visibilité sur les taux souverain restera faible, la maturité finie apporte la réponse la plus directe. (source : Ice – Bloomberg au 29 octobre 2026)
Figer un rendement pour plusieurs années. En investissant dans des obligations dont l’échéance intervient au plus un an après la fin de la période d’investissement du compartiment (31/12/2031), l’investisseur peut viser dès l’entrée un niveau de rendement actuariel, sous réserve de conserver ses parts jusqu’au terme et hors événement de crédit.
En cas de souscription ultérieure, la performance dépendra des conditions de marché prévalant à ce moment, qui ne peuvent être anticipées et pourraient donc conduire à une performance différente.
Une volatilité qui tend à s’atténuer à l’approche de l’échéance. À mesure que l’échéance des obligations détenues approche, leur sensibilité aux variations des taux d’intérêt diminue, c’est-à-dire que leur prix réagit moins aux mouvements de taux. Leur prix tend aussi à se rapprocher de leur valeur de remboursement, en l’absence de défaut de l’émetteur. Les variations de court terme restent toutefois possibles. Une hausse des taux ou une dégradation de la qualité des émetteurs peut faire baisser la valeur liquidative, en particulier en cas de sortie avant l’échéance. Les coupons perçus (portage) contribuent au rendement du portefeuille (Rendement non garanti – dépend des conditions de marché et repose sur des hypothèses arrêtées par la société de gestion).
Une gestion active pendant toute la durée de vie du fonds. Une maturité finie ne signifie pas une gestion figée. La stratégie consiste à conserver la plupart des obligations jusqu’à leur échéance, tout en laissant l’équipe de gestion procéder à des arbitrages en cours de vie. Si l’équipe identifie une augmentation du risque de défaut d’un émetteur, elle analyse ses perspectives et peut vendre ses titres au mieux des intérêts des porteurs. Dans un marché où les écarts entre émetteurs sont importants, cette sélection cherche à préserver le rendement visé à l’entrée.
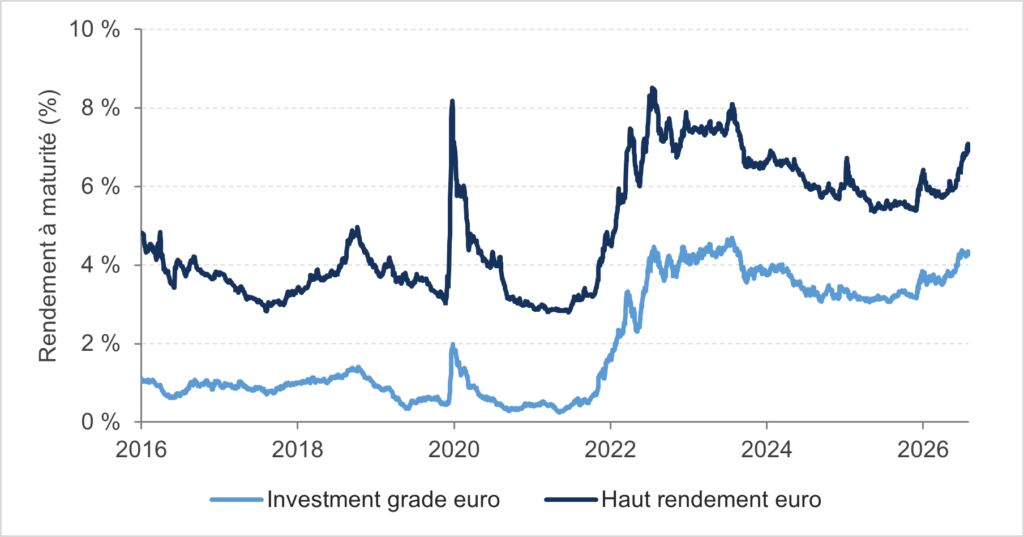
Graphique : rendement à maturité du haut rendement et de l’investment grade euro depuis 2016
Source : Ice – Bloomberg au 29 octobre 2026
Cette conviction trouve sa traduction concrète dans Pluvalca Credit Opportunities 2031(1) (risque SRI 2(2)), fonds à échéance au 31 décembre 2031. Il investit exclusivement dans des obligations d’entreprises européennes à maturité finie, sans hybrides, sans convertibles ni dettes bancaires, avec une notation moyenne BB−(3) et moins de cent émetteurs encadrés par des limites strictes par ligne(4). Son rendement actuariel atteignait 6,5 %(5) au 29 octobre 2026, et son portage constitue un amortisseur significatif : selon nos simulations, la performance à l’échéance resterait positive même si plus d’un quart des émetteurs faisaient défaut, avec un taux de recouvrement de 30 %.
Retrouvez notre présentation du fonds en vidéo [ cliquer ici ], et n’hésitez pas à échanger avec votre contact commercial habituel pour évaluer son adéquation avec votre allocation.
Principaux risques : risque de perte en capital, risque de crédit, risque lié aux investissements dans des titres spéculatifs (haut rendement), risque de taux, risque lié aux titres subordonnés, risque d’investissement sur les marchés émergents, risque de liquidité, risque de contrepartie, risque lié aux produits dérivés, risques en matière de durabilité. Les risques sont détaillés dans le prospectus.
____
(1) Fonds à échéance au 31/12/2031.
(2) Indicateur synthétique de risque – SRI sur une échelle de [1] : risque le plus faible à [7] : risque le plus élevé.
(3) Notation à fin octobre, fournie à titre informatif, susceptible d’évoluer, qui ne constitue ni une garantie de qualité ni de solvabilité. Moyenne pondérée des émetteurs selon la méthode « second-best ».
(4) Ces caractéristiques sont indiquées à titre indicatif ; elles sont susceptibles d’évoluer à tout moment et ce, sans préavis.
(5) Rendement actuariel brut de frais du portefeuille au 29 octobre 2026, non garanti ; il suppose la détention des parts jusqu’à l’échéance et dépend notamment du niveau des défauts. Simulation nette de frais, fondée sur des hypothèses de la société de gestion, sans valeur contractuelle. Nous attirons votre attention sur le fait que l’OPC peut s’écarter significativement de son objectif de rendement, à tout moment et en fonction des conditions de marché. Ces niveaux de rendement sont fondés sur la réalisation d’hypothèses de marché arrêtées par la société de gestion et ne constituent en aucun cas une promesse de rendement ou de performance des fonds.
Conclusion
Les taux souverains se sont installés dans un régime de pression durable ; ce n’est pas une parenthèse. Dans ce contexte, le crédit d’entreprise de qualité offre ce que les États peinent à garantir : des bilans maîtrisés, des dettes soutenables et une discipline financière éprouvée. Associé à une maturité finie, il permet de viser aujourd’hui un rendement élevé tout en laissant au temps le soin de neutraliser la volatilité.
À une condition : sélectionner. La dispersion croissante rappelle que l’on n’achète pas un indice, mais des émetteurs. La gestion active n’est pas un slogan mais une nécessité, et la maturité finie en est aujourd’hui le cadre le plus pertinent selon nous.