
Prise dans son ensemble, l’activité européenne montre des signes d’essoufflement, dans un contexte de turbulences financières et politiques qui alimentent les inquiétudes des investisseurs etcitoyens.
À 40, notre indicateur MMS Montpensier Arbevel de Momentum économique Zone Euro est désormais nettement en dessous du seuil d’expansion mais rien n’indique encore à ce stade un décrochage rapide et imminent.
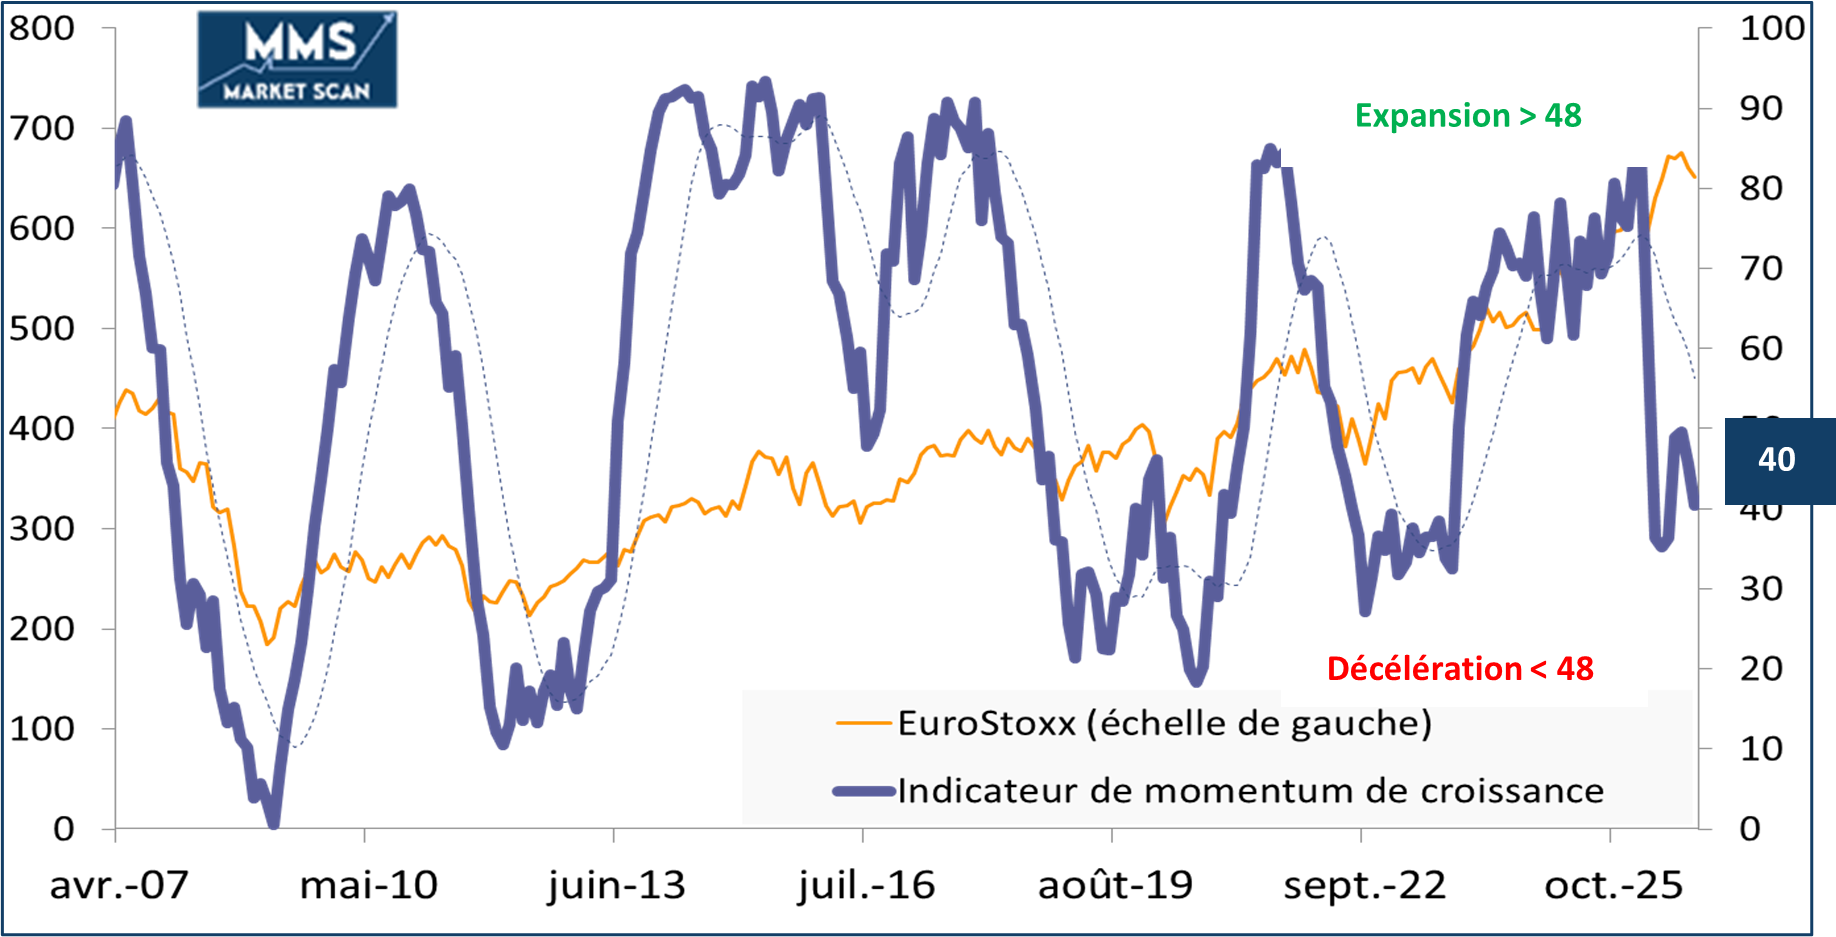
Sources : Bloomberg / Montpensier Arbevel au 30 octobre 2026
L’ancre de cette stabilité se situe Outre-Rhin. Après deux années de quasi-récession, l’activité a redémarré franchement cette année en Allemagne et Berlin a revu nettement à la hausse ses estimations de croissance, à 1,3 % pour cette année et 1,1 % en 2027. Rien de faramineux mais le plan Merz de relance des investissements dans les infrastructures et la défense commence clairement à porter ses fruits.
L’Espagne, à 2,5 % de croissance prévue en 2026 par le FMI et 1,8 % en 2027, est l’autre locomotive du Vieux Continent. L’Italie tient son rang pour le moment avec 0,8 % de croissance prévue sur douze mois fin décembre, et 0,6 % l’an prochain. En revanche, la France inquiète cette année avec une très faible progression de 0,4 % de l’activité et les 0,7 % anticipés l’an prochain intègrent un vote du budget 2027 et une trajectoire de réduction des dépenses publiques qui paraissent très optimistes à ce stade.
Économiquement, c’est donc la fragmentation qui domine le paysage européen. Et le constat ne se limite pas aux agrégats de croissance. Soldes budgétaires, dettes publiques, balances commerciales et balances des paiements, chômage, la quasi-totalité des principaux indicateurs économiques divergent de plus de plus depuis plusieurs trimestres.
Politiquement aussi, les fractures semblent s’élargir. Les coopérations industrielles entre la France et l’Allemagne ont échoué sur plusieurs matériels de défense, malgré l’urgence représentée par la guerre à nos portes. La définition même du « Made in Europe » fait débat au moment où la Commission européenne semble enfin décidée à reprendre le contrôle sur l’accélération des importations en provenance de Chine.
Sur l’avenir stratégique du Continent, les débats sont vifs entre membres de l’Union européenne attachés à maintenir le lien historique avec l’imprévisible allié américain, à l’image de l’Allemagne, et ceux emmenés par la France, qui souhaitent une autonomie plus grande, quitte à s’éloigner franchement des positions atlantiques traditionnelles.
Ces multiples fragmentations se reflètent dans les tensions financières grandissantes qui affectent la zone euro depuis le début de la guerre dans le Golfe.
Les écarts de taux entre les obligations d’État des différents pays composant la zone euro, pour une même échéance, se sont ainsi spectaculairement creusés à partir de fin février, renouant avec une dynamique similaire à celle ayant mené à la crise de 2011-2012 et à la douloureuse restructuration de la dette grecque, au prix d’un terrible plan d’ajustement.
La méfiance autour de la trajectoire économique et budgétaire française a cristallisé les inquiétudes. Alors que l’Hexagone n’a pas connu de budget équilibré depuis 1974 et dépasse la tolérance d’un déficit correspondant à 3 % du PIB depuis 2020, le pays a enchainé les déficits primaires – hors service de la dette – ce qui a fait bondir cette dernière à plus de 3600 milliards d’euros, au-delà de 110 % du PIB, près de deux fois la « norme » de Maastricht !
La soudaine déstabilisation des prix énergétiques mondiaux à partir de fin février et la forte pression sur le pouvoir d’achat des populations ont mis sous tension les finances publiques de tous les pays européens, avec un impact d’autant plus important que les équilibres de départ étaient fragiles et que les habitudes d’aides étatiques étaient puissantes et ancrées. La France a donc été en première ligne sur les marchés.
Résultat, les écarts de taux se sont brusquement envolés, au-delà de 150 pb courant octobre. Certes, la marque est restée loin des 225 pb atteints en 2012 au moment des craintes autour de l’Italie, mais la rapidité du mouvement et l’effet d’entrainement sur la dette italienne ont été tels que la BCE a rapidement été interrogée pour savoir si elle comptait se mêler de la situation.
Comme prévu, Christine Lagarde s’est bien gardée jusqu’ici de tout engagement, fût-il conditionnel, se contentant de rappeler les deux outils à sa disposition : l’outil de transmission de politique monétaire ou TPI actionnable lors de mouvements de marchés considérés comme injustifiés sur le plan fondamental, et l’outil anti-fragmentation à proprement parler, l’OMT, qui permet une action plus large mais suppose un plan de redressement préalable des finances publiques du pays concerné.
Mais la pression ne devrait pas redescendre de sitôt car la campagne présidentielle française attise les feux de propositions financièrement farfelues et l’instabilité politique à l’Assemblée nationale ne permet pas de laisser entrevoir une solution politique négociée pour répondre à court terme aux interrogations des investisseurs.
La question fondamentale derrière ces soudaines tensions est celle de l’avenir de la monnaie unique. Si la Grèce, qui représentait en 2011 moins de 2 % du PIB de la zone euro de l’époque, a fait frissonner les marchés, la taille de l’économie française – 18 % du PIB de l’actuelle zone euro – a de quoi les effrayer.
Or l’Union monétaire est une protection considérable pour les pays les plus fragiles. La comparaison avec la période précédant l’Union monétaire est éclairante : entre 1980 et 1985, la moyenne du spread France-Allemagne était de 600 pb, pour tomber à 300 pb entre 1985 et 1990, alors que le système monétaire européen se raffermissait, puis à 100 pb dans les cinq années suivantes, au moment de la signature du traité de Maastricht établissant la monnaie unique.
On peut donc considérer que, sans la protection de la monnaie unique, le taux à dix ans français approcherait les 10 % ! Le constat est similaire, voire encore plus marqué à l’époque pour l’Italie ou l’Espagne.
L’euro, ciment et protection de la solidarité européenne, est donc en première ligne lorsque les tensions montent dans sa zone monétaire. Cela met sous pression le taux de change avec le dollar et donc renchérit les importations, en particulier de matières premières. Cela affecte également la possibilité pour la monnaie unique de concurrencer réellement le billet vert comme monnaie mondiale de référence et comme instrument de réserve des banques centrales.
Le rôle de la BCE est majeur dans ce contexte. D’abord en se montrant inflexible face aux pressions politiques de tout bord. C’est la responsabilité de chaque gouverneur, en particulier lorsqu’il représente un pays sous les feux des marchés. C’est aussi la responsabilité du directoire et du conseil des gouverneurs de se montrer très ferme sur ce point.
Mais la responsabilité du directoire et du conseil des gouverneurs ne peut s’arrêter à la défense littérale des traités. Face aux turbulences, il faut savoir s’élever au-dessus de soi-même et prendre ses responsabilités comme Mario Draghi a su le faire en 2012.