
Juillet 2012. Après la déflagration grecque, l’ensemble des dettes souveraines de la zone euro est désormais sous la pression des marchés. L’Italie, l’Espagne, le Portugal sont dans la ligne de mire des investisseurs. L’euro lui-même souffre et supporte de plus en plus une « prime de désintégration ».
Face à la menace, le président de la BCE, Mario Draghi, tonne en conférence de presse qu’il fera « tout ce qui est nécessaire » pour maintenir l’intégrité de la monnaie unique, ajoutant, à l’intention des spéculateurs « et croyez-moi, ce sera suffisant ».
Cette déclaration ouvrit la voie au premier programme d’achats massifs de titres obligataires sur les marchés de la
part de l’institution de Francfort, permettant ainsi la baisse drastique des taux et le retour au calme des marchés, fût-ce au prix d’une distorsion des prix et d’un endettement croissant des États.
Quatorze ans, une pandémie et quelques crises géopolitiques plus tard, le spectre de la fragmentation est de retour en Europe, et le marché obligataire prend sa revanche sur une BCE immobile.
Pourtant, les bonnes nouvelles existent bel et bien et l’économie européenne s’éloigne de la récession. Même si notre indicateur MMS Montpensier Arbevel de Momentum économique, à 48, reste hésitant, les dernières enquêtes auprès des directeurs d’achats de la zone euro ne laissent pas de place au doute, un optimisme mesuré est bien là.
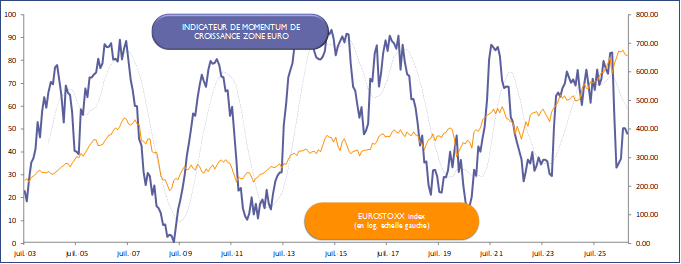
La clé du retour à meilleure fortune de l’économie du Vieux Continent se situe en Allemagne. Longtemps atone, l’économie Outre-Rhin revit, dynamisée par le plan d’investissement massif de Friedrich Merz dans la défense et les infrastructures, et au prix d’un abandon de la légendaire discipline budgétaire du pays.
Le résultat est spectaculaire. Après les années de contraction de l’économie en 2023 et 2024 (respectivement de -0,9% et -0,5%), et de quasi-stagnation en 2025 avec un famélique +0,2%, 2026 et 2027 devraient voir se matérialiser véritablement le rebond, au-delà de 1% selon les dernières prévisions de l’OCDE.
La trajectoire de la France est inverse. Alors que la croissance en 2024 et 2025 avait légèrement excédé 1%, elle devrait fortement s’éroder en 2026 et 2027, toujours selon l’OCDE, à 0,4% puis 0,7%. Encore cette dernière prévision est-elle sujette à la forte hypothèse d’un accord budgétaire à l’Assemblée nationale avant fin décembre 2026. Ce qui est loin d’être sûr.
Cette fragmentation ne se limite pas au cœur du Continent. Elle est également très présente au Sud, entre l’Italie et l’Espagne. Après des années encourageantes, la croissance transalpine marque le pas et l’OCDE prévoit 0,9% de croissance cette année et 0,6% l’an prochain. A l’inverse, l’Espagne poursuit son parcours sans faute, à +2,6% en 2026 et encore +1,8% en 2027, presque le double du rythme de l’ensemble de la zone euro.
Sans surprise, les chiffres d’inflation sont eux aussi très disparates : 3% sur un an pour la France en septembre, 3,8% pour l’ensemble de la zone euro et plus de 4% pour l’Italie et presque 5% pour l’Espagne.
La simple divergence de ces paramètres rendrait déjà la tâche de la Banque Centrale Européenne très ardue : maintenir la stabilité des prix en zone euro ne nécessite pas la même vigueur dans l’action selon le pays considéré, et les risques politiques montent à mesure que la fragmentation économique grandit.
Mais l’envolée des taux depuis quelques semaines transforme le paysage et redonne la main aux marchés.
En première ligne, la France. Incapable de voter puis d’exécuter un budget en équilibre depuis 1974, elle a fait pression sur ses partenaires européens dès le premier septennat de François Mitterrand via Jacques Delors, son ministre de l’économie et des finances, pour considérer la barre des 3% de déficit comme le seuil acceptable d’une politique budgétaire responsable.
Malheureusement, en dépit des plans successifs de remise en ordre des finances publiques, le dernier budget respectant cette règle date de 2018. Depuis, les gilets jaunes en 2019, le CoVid en 2020 et 2021 puis la guerre en Ukraine et les tensions au Moyen-Orient à partir de 2022, ont été l’occasion de creuser les déséquilibres.
Longtemps, les taux très bas – voire négatifs pendant le CoVid – et les interventions continues de la BCE sur le marché obligataire, ont rassuré les investisseurs comme les acteurs économiques. Le « quoi qu’il en coûte » ne coûtait en réalité rien, ou pas grand-chose. En 2021, le service de la dette en France atteignit à peine les 38,5 milliards d’euros.
Mais le renversement des grands équilibres de marché à partir de 2022 a changé la donne. Les chocs d’offre successifs ont poussé les prix à la hausse. Les taux ont suivi. Et les nouveaux appétits de financement des géants de la tech ont accéléré le mouvement à partir de 2025.
Et l’Europe est dans la ligne de mire. Sa croissance nominale est trop faible pour supporter la hausse des coûts de refinancement. Les « hyperscalers » viennent se financer sur son marché obligataire : Amazon a été le premier émetteur de dette privée en zone euro en 2026.
Face à la concurrence sur le marché de l’offre d’épargne, la sélection devient la règle. Et les acteurs fragiles ou dont la notation officielle ne correspond plus depuis longtemps à la qualité réelle de leur crédit, sont rapidement sanctionnés.
La France souffre particulièrement. Vendredi 2 octobre son taux de financement à dix ans a brièvement franchi les 5% et l’écart de taux avec l’Allemagne est monté jusqu’à 160bps, un record de plus de vingt ans. De quoi faire bondir la charge de la dette en 2026 à plus de 75 milliards d’euros, le double de celle de 2021. Plus que le budget de l’Education Nationale. Et le seuil des 100 milliards pourrait être franchi dès 2029.
Le défi est donc de taille pour la BCE. Avec 3600 milliards d’euros de dette publique, soit 20% du PIB de la zone euro, la France représente un risque systémique majeur pour la monnaie unique. D’autant que les taux italiens sont eux aussi touchés. A partir de quel niveau, l’institution de Francfort considérera-t-elle de son devoir d’avertir les marchés qu’une intervention de stabilisation est imminente, sans donner l’impression d’un blanc-seing donné au mauvais élève budgétaire ?
En 2012, c’est la zone de 600 bps qui avait été le déclencheur pour l’Italie. Mais le poids de la dette du pays dans la zone euro était à l’époque moins fort que celui de la France aujourd’hui. Et surtout le mouvement de hausse fut bien moins rapide. Un premier seuil d’alerte est probable autour de 200 bps et de 6% sur le taux nominal à 10 ans. Les marchés surveillent. Le temps presse.